

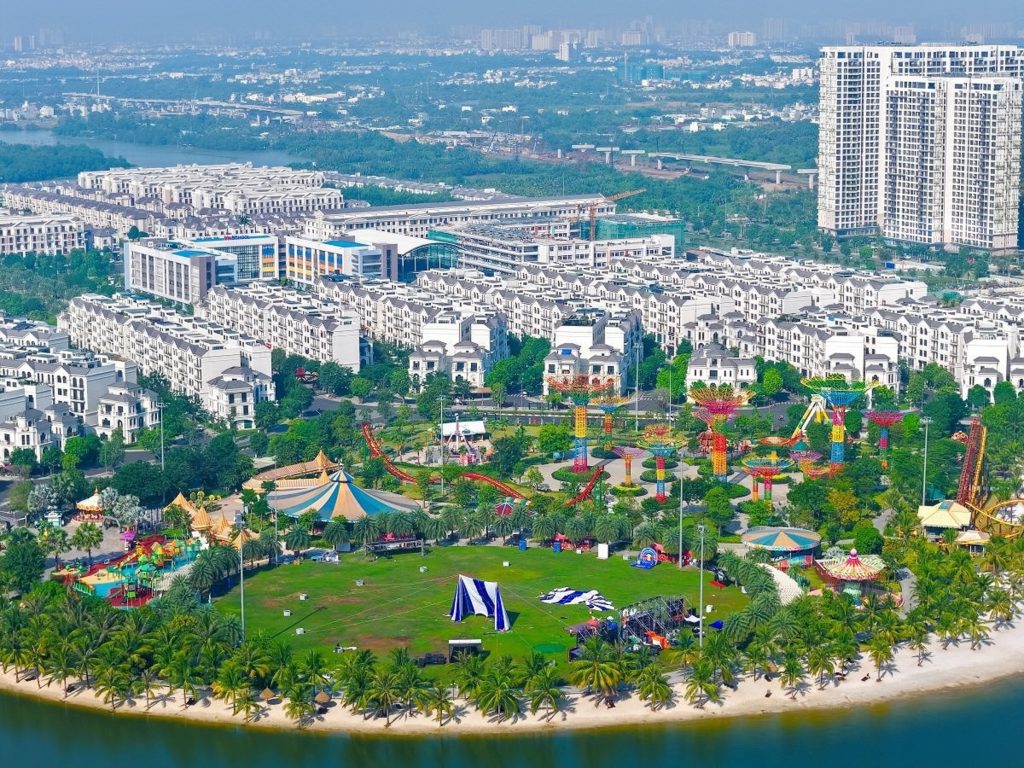
Vinhomes Grand Park, là một trong những dự án lớn nhất của Tập đoàn Vingroup tại khu Đông TP.HCM. Quy mô lớn, vị trí chiến lược, thiết kế hiện đại cùng hệ sinh thái toàn diện khiến dự án thu hút nhà đầu tư thứ cấp, đầu tư lướt sóng, đầu tư dài hạn.
Tuy nhiên, bài học thị trường luôn nhắc rằng “đầu tư luôn đi kèm rủi ro”. Nhận diện các rủi ro đó giúp bạn chuẩn bị phương án, giảm thiểu thiệt hại và tối ưu chiến lược đầu tư.
Rủi ro pháp lý và tiến độ
Rủi ro pháp lý dự án
Một trong những rủi ro đầu tiên và quan trọng nhất mà nhà đầu tư cần cân nhắc là pháp lý dự án:
-
Thời gian cấp sổ hồng lâu: Sự chậm trễ trong việc cấp sổ hồng cho cư dân thường là nguyên nhân khiến thanh khoản giảm và sức hấp dẫn của sản phẩm kém đi trên thị trường thứ cấp.
-
Quy định pháp lý thay đổi: Thay đổi trong chính sách tín dụng liên quan đến đầu tư bất động sản (giảm tỷ lệ cho vay, thắt chặt thế chấp…) có thể ảnh hưởng trực tiếp đến khả năng huy động vốn của nhà đầu tư.
-
Phần sở hữu đất (shophouse/biệt thự): Một số sản phẩm liên quan đến đất nền có thời hạn sở hữu khác biệt so với quyền sở hữu căn hộ, gây khó khăn cho giao dịch hoặc vay vốn.
Rủi ro tiến độ xây dựng và bàn giao
Tiến độ bàn giao càng chậm kéo theo nhiều hệ lụy:
-
Chi phí cơ hội bị giảm: Nhà đầu tư phải chịu chi phí tài chính kéo dài (lãi vay ngân hàng, tiền thuê nhà ở tạm…).
-
Tâm lý thị trường tiêu cực: Thông tin chậm trễ có thể khiến người mua chuyển hướng sang sản phẩm khác.
-
Thanh khoản giảm: Khi người mua cuối dòng không còn mặn mà, nhà đầu tư thứ cấp khó bán lại với giá mong muốn.
Rủi ro thị trường & thanh khoản
Biến động thị trường bất động sản
Rủi ro biến động diễn ra do:
-
Lãi suất vay mua nhà tăng: Chi phí vốn tăng khiến nhu cầu mua thực suy giảm, đặc biệt trong giai đoạn tín dụng thắt chặt.
-
Tâm lý thị trường tiêu cực: Tin đồn, điều chỉnh quy hoạch, hay yếu tố vĩ mô (lạm phát, suy giảm tăng trưởng) tác động mạnh tới quyết định mua.
-
Cạnh tranh từ dự án mới: Khi nhiều dự án ra mắt trong cùng khu vực, giá chào bán có thể phân tán người mua.
Thanh khoản sản phẩm
Thanh khoản dự án phụ thuộc:
-
Loại hình sản phẩm (căn hộ Studio, 1–3 phòng ngủ, shophouse, officetel).
-
Phân khúc khách mua: mua để ở, mua cho thuê, mua đầu cơ.
-
Cơ chế hỗ trợ từ chủ đầu tư: giảm giá, chiết khấu, chương trình vay ưu đãi.
Nếu sản phẩm ít người mua, việc bán lại trở nên khó khăn hơn, đặc biệt những sản phẩm lớn như biệt thự hoặc shophouse có giá trị đầu tư ban đầu cao.
Rủi ro tài chính cá nhân
Áp lực lãi vay và dòng tiền
Nhà đầu tư thường dùng đòn bẩy tài chính để tăng sức mua. Tuy nhiên:
-
Lãi vay tăng kéo theo chi phí tài chính tăng.
-
Dòng tiền bị siết: nếu không bán kịp hoặc cho thuê không hiệu quả, nhà đầu tư có thể gặp khó khăn khi trả nợ ngân hàng.
Rủi ro thanh toán theo tiến độ
Khi mua dự án hình thành trong tương lai, bạn phải thanh toán theo tiến độ. Rủi ro là:
-
Thanh toán dồn vào các đợt đáo hạn ngân hàng.
-
Phải vay bridge finance (vay ngắn hạn) với lãi suất cao.
Nếu dòng tiền không được quản lý tốt, áp lực tài chính có thể xảy ra.
Các biện pháp giảm thiểu rủi ro
không dồn hết vốn vào một sản phẩm
Đa dạng hóa danh mục: chọn sản phẩm có tính thanh khoản cao hơn như căn hộ trung bình, thay vì biệt thự hoặc shophouse vốn ít thanh khoản nếu thị trường lạnh.
Xây dựng kế hoạch tài chính
-
Thanh toán đúng tiến độ để tránh chịu phạt.
-
Ưu tiên vốn tự có để giảm áp lực vay.
-
Dự phòng tài chính cho kịch bản thị trường điều chỉnh.
Định giá sản phẩm theo giá trị thực
Một chiến lược hiệu quả là định giá đầu tư dựa trên:
-
Giá trị thực của sản phẩm (định giá so sánh, theo tầng sâu khu vực).
-
Giá trị cho thuê nếu bạn chọn chiến lược đầu tư dài hạn.
-
Định giá theo yếu tố phát triển cơ sở hạ tầng xung quanh.

